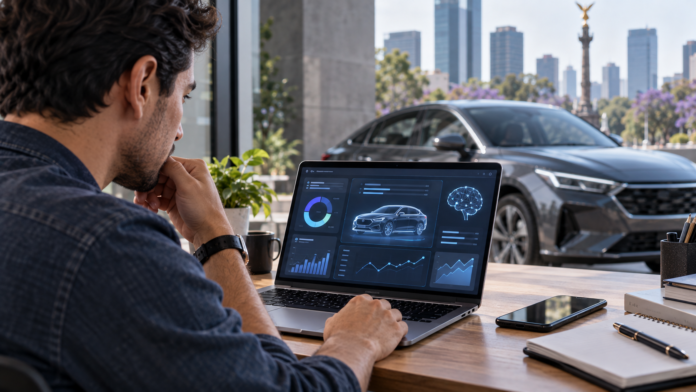
La inteligencia artificial podría modificar la manera en que las financieras evalúan a trabajadores independientes que buscan comprar un automóvil, al permitir un análisis más amplio de sus ingresos y comportamiento financiero. Expertos del sector consideran que estas herramientas pueden ayudar a identificar la capacidad real de pago de personas cuyos ingresos no siguen el esquema tradicional de una nómina.
El cambio resulta relevante en un mercado donde freelancers, emprendedores, comerciantes y trabajadores de plataformas digitales pueden tener ingresos constantes, pero enfrentan dificultades para demostrar su solvencia mediante los documentos que normalmente solicitan las instituciones financieras.
El problema de comprobar ingresos cuando no existe una nómina
Uno de los principales obstáculos para quienes trabajan por cuenta propia es que sus ingresos pueden variar de un mes a otro y no necesariamente aparecen reflejados en un recibo de nómina.
Para una financiera, esto puede complicar la evaluación del riesgo. Un trabajador independiente puede recibir pagos de diferentes clientes, plataformas o actividades comerciales, por lo que sus movimientos financieros no siempre encajan en los modelos tradicionales utilizados para analizar a un empleado asalariado.
Esto no significa que carezca de capacidad para pagar un crédito. El problema puede estar en cómo se interpreta la información disponible.
De hecho, algunas financieras ya cuentan con productos dirigidos específicamente a personas independientes. Ford Credit México, por ejemplo, contempla un plan para trabajadores independientes y emprendedores que no comprueban ingresos mediante nómina.
La IA puede analizar más información
La inteligencia artificial puede utilizarse para procesar grandes cantidades de información financiera y encontrar patrones que serían más difíciles de identificar mediante una revisión convencional.
En el caso del financiamiento automotriz, esto podría permitir considerar variables adicionales para determinar la capacidad de pago de un solicitante, siempre que la información utilizada sea obtenida y procesada de acuerdo con las reglas aplicables.
Entre los datos que pueden formar parte de una evaluación financiera se encuentran los ingresos, movimientos de cuenta, historial de pagos y otros indicadores relacionados con el comportamiento económico de una persona.
La idea no es sustituir completamente la evaluación crediticia tradicional, sino complementarla con más información para construir un perfil que refleje de mejor manera la situación financiera del solicitante.
Fintech ya utilizan IA para evaluar perfiles
En México ya existen empresas financieras que están utilizando herramientas tecnológicas para atender a segmentos que tradicionalmente han tenido dificultades para acceder al crédito.
Un ejemplo es MStar, una fintech que ofrece financiamiento automotriz y otros productos a sectores como trabajadores independientes y personas vinculadas con la economía de plataformas. La empresa señala que incorpora algoritmos de inteligencia artificial para fortalecer su análisis de riesgo y evaluar los perfiles desde distintas variables.
El planteamiento de sus especialistas es que la IA funciona como una herramienta para ampliar el análisis, aunque requiere supervisión y criterio humano para interpretar correctamente los resultados.
Esta tendencia también aparece en otras plataformas financieras. En México, por ejemplo, se han desarrollado modelos que utilizan información de trabajadores de plataformas digitales para construir perfiles crediticios y facilitar su acceso a productos financieros.
¿Qué podría cambiar para quienes buscan comprar un auto?
Si estas herramientas se incorporan de manera más amplia a los procesos de crédito, una persona que trabaja por su cuenta podría tener más posibilidades de demostrar su capacidad económica sin depender exclusivamente de una nómina.
Esto podría ser especialmente relevante para quienes generan ingresos mediante distintas fuentes. Un freelancer puede recibir pagos de varios clientes; un emprendedor puede tener ventas que cambian durante el mes; mientras que un conductor de plataforma puede obtener ingresos diarios que no se presentan de la misma manera que el salario de un trabajador contratado.
En lugar de analizar únicamente una fotografía estática de los ingresos, los modelos de IA pueden ayudar a identificar patrones en la información disponible.
Sin embargo, que una institución utilice inteligencia artificial no significa que automáticamente aprobará un crédito. Cada financiera establece sus propios criterios, requisitos, tasas, enganches y políticas de riesgo.
Además, las condiciones pueden variar considerablemente entre instituciones y productos.
El financiamiento automotriz también se está digitalizando
La incorporación de IA forma parte de una transformación más amplia del financiamiento automotriz. Las solicitudes, verificaciones de información y procesos de evaluación cada vez utilizan más herramientas digitales.
En México, algunas instituciones financieras ya contemplan el uso de herramientas tecnológicas para verificar información y documentación durante las solicitudes de crédito o arrendamiento. GM Financial, por ejemplo, señala que puede utilizar terceros o herramientas tecnológicas para determinadas verificaciones dentro de sus procesos.
Esta digitalización puede reducir parte de la carga administrativa y permitir que las instituciones procesen un mayor volumen de información.
Para los consumidores, sin embargo, también resulta importante conocer qué información se utiliza para evaluar una solicitud, cómo se determina la capacidad de pago y cuáles serán las condiciones finales del financiamiento.
La IA no elimina el riesgo de endeudarse
Una evaluación crediticia más sofisticada puede ayudar a identificar perfiles que anteriormente eran difíciles de analizar, pero no elimina los riesgos asociados con contratar un crédito automotriz.
El costo total de un vehículo financiado depende de elementos como el enganche, la tasa de interés, el plazo, las comisiones, los seguros y otros gastos asociados. Por ello, una aprobación no necesariamente significa que el financiamiento sea adecuado para cualquier persona.
La tecnología puede cambiar la forma en que las financieras interpretan la información de los solicitantes, pero la decisión de contratar un crédito continúa dependiendo de las condiciones concretas del producto y de la capacidad de pago de cada consumidor.
La evolución de estos sistemas podría abrir nuevas alternativas para trabajadores independientes, especialmente conforme las instituciones financieras incorporen más información a sus modelos de evaluación. El desafío será lograr que esa tecnología permita analizar mejor los perfiles sin convertir la automatización en una caja negra para quienes solicitan un crédito.