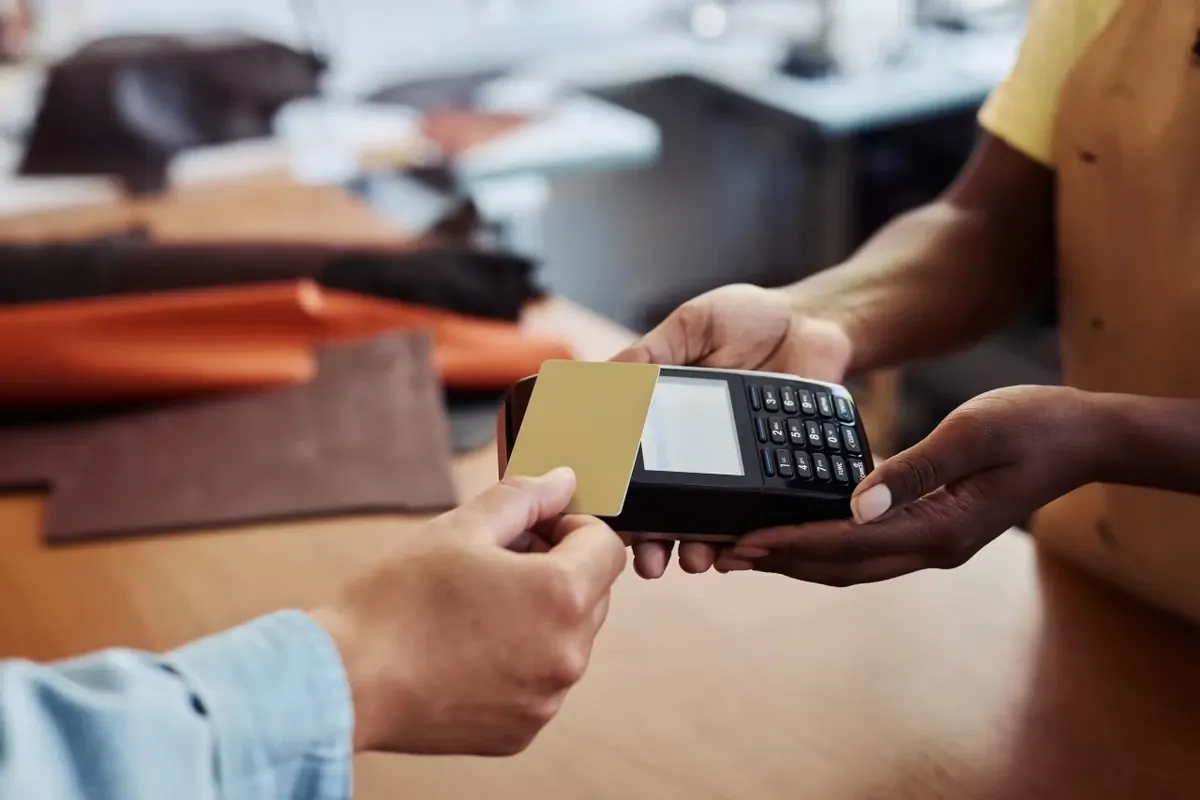
Pagar con billetes y monedas podría convertirse en una práctica cada vez menos frecuente si los comercios adoptaran exclusivamente tarjetas bancarias, transferencias y códigos QR. Aunque los pagos digitales ofrecen rapidez y comodidad, abandonar el efectivo también tendría consecuencias para los consumidores, los pequeños negocios y las personas que no cuentan con servicios financieros.
En México, la conversación sobre una economía con menos efectivo ha cobrado relevancia tras la entrada en vigor de la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada en noviembre de 2026. Sin embargo, esto no significa que todos los establecimientos tengan prohibido recibir billetes y monedas. La transición contempla la digitalización de determinados sectores y todavía requiere disposiciones específicas para establecer dónde se aplicarán los cambios.
Si los comercios dejaran de aceptar efectivo de manera generalizada, estas serían nueve transformaciones que podrían modificar las compras cotidianas.
1. Comprar en tiendas exigiría tener una tarjeta o celular
Las compras más sencillas dependerían de contar con algún medio de pago electrónico. Adquirir alimentos en una tienda de abarrotes, comprar una botella de agua o pagar un servicio requeriría una tarjeta bancaria, una aplicación o un código QR.
Esto representaría un cambio importante para quienes acostumbran administrar sus gastos con dinero físico. También obligaría a los consumidores a mantener sus dispositivos cargados, sus aplicaciones actualizadas y sus medios de pago disponibles.
2. Las personas sin cuenta bancaria podrían quedar excluidas
Uno de los principales riesgos de una economía sin efectivo sería la exclusión financiera. No todas las personas tienen una cuenta bancaria, una tarjeta o acceso constante a servicios digitales.
Adultos mayores, habitantes de comunidades con poca conectividad y familias que dependen del efectivo podrían encontrar dificultades para adquirir productos básicos.
Por ello, la digitalización tendría que acompañarse de alternativas accesibles para quienes todavía no utilizan servicios financieros. De lo contrario, una parte de la población podría enfrentar obstáculos para participar en actividades económicas cotidianas.
3. Las tiendas pequeñas tendrían que cambiar su forma de cobrar
Las tiendas de abarrotes, negocios familiares y comercios independientes necesitarían incorporar terminales bancarias, aplicaciones de cobro o sistemas para recibir transferencias.
Esta adaptación podría representar gastos adicionales, como la adquisición de dispositivos, el pago de comisiones y el aprendizaje de nuevas herramientas tecnológicas.
Aunque algunos establecimientos ya aceptan pagos digitales, otros podrían tener dificultades para implementar estos sistemas, especialmente cuando trabajan con márgenes de ganancia reducidos.
4. Una falla de internet podría impedir las compras
Cuando el efectivo deja de ser una alternativa, los consumidores dependen directamente del funcionamiento de las redes bancarias y de telecomunicaciones.
Una interrupción de internet, un apagón o una falla en los sistemas de pago podría impedir que una persona compre alimentos, combustible o medicamentos, incluso si tiene dinero disponible en su cuenta.
Por esta razón, los comercios necesitarían mecanismos de respaldo para atender a sus clientes durante las contingencias. Mantener alternativas de pago sería importante para evitar que una falla tecnológica paralice las operaciones.
5. Los adultos mayores tendrían que adaptarse a la tecnología
Para muchas personas mayores, pagar con billetes y monedas forma parte de una rutina que han mantenido durante décadas. Cambiar a tarjetas, aplicaciones bancarias y códigos QR podría representar un proceso de aprendizaje.
Algunas personas podrían adaptarse sin mayores dificultades, mientras que otras necesitarían ayuda para realizar transferencias, consultar saldos o identificar posibles fraudes.
La capacitación y la atención presencial serían fundamentales para evitar que la transición digital se convierta en una barrera para este sector de la población.
6. Los vendedores ambulantes podrían enfrentar nuevos gastos
Los puestos de comida, vendedores ambulantes y pequeños comerciantes suelen realizar numerosas operaciones de bajo monto. Si dejaran de recibir efectivo, tendrían que incorporar medios electrónicos para conservar a sus clientes.
Esto implicaría contar con dispositivos, conexión a internet y herramientas de cobro que podrían generar comisiones o gastos adicionales.
Para algunos negocios, la digitalización podría facilitar el registro de sus ventas. Sin embargo, para otros representaría un desafío económico y operativo que tendría que resolverse antes de abandonar por completo el dinero físico.
7. Las compras pequeñas serían diferentes
Comprar unas tortillas, un refrigerio o una botella de agua podría requerir una transferencia o un pago con tarjeta, incluso cuando el costo fuera de pocos pesos.
Los consumidores tendrían que revisar que sus aplicaciones funcionaran correctamente y que sus cuentas tuvieran saldo disponible. Los comercios, por su parte, necesitarían sistemas que permitieran procesar rápidamente las operaciones pequeñas.
Los pagos digitales podrían agilizar algunas transacciones, pero también cambiarían hábitos cotidianos que actualmente dependen de la disponibilidad inmediata de monedas y billetes.
8. Las propinas y los pagos entre personas cambiarían
Dar propina, cooperar para un gasto compartido o apoyar económicamente a otra persona sería diferente en una sociedad donde predominan los pagos electrónicos.
Las transferencias y los códigos QR podrían sustituir algunos intercambios de dinero físico, siempre que ambas personas tuvieran acceso a una cuenta o aplicación compatible.
Sin embargo, estas alternativas no siempre resultan prácticas para cantidades pequeñas o situaciones espontáneas. La desaparición del efectivo también modificaría algunas formas de intercambio que actualmente no requieren intermediarios tecnológicos.
9. Aumentaría la dependencia de los bancos y las plataformas digitales
Si prácticamente todas las compras dependieran de tarjetas y transferencias, los consumidores necesitarían que los bancos y las plataformas de pago estuvieran disponibles constantemente.
Esto también incrementaría la importancia de proteger contraseñas, datos personales y dispositivos. Los fraudes electrónicos, el robo de información y los bloqueos de cuentas podrían tener consecuencias más directas en la vida cotidiana.
Por otro lado, los comercios tendrían que considerar las comisiones de las operaciones electrónicas y su dependencia de proveedores de servicios financieros.
Aunque los pagos digitales ofrecen ventajas operativas, una economía que depende exclusivamente de ellos también necesita mecanismos sólidos de seguridad y protección para los usuarios.
¿El efectivo desaparecerá de México?
La expansión de los pagos digitales no significa que los billetes y monedas vayan a desaparecer de un día para otro. En México, la nueva Ley de Economía Digital busca impulsar el uso de herramientas electrónicas y establece un marco para que determinados sectores puedan adoptar esquemas de pago exclusivamente digital.
Sin embargo, al 11 de noviembre de 2026 todavía no existe una lista definitiva de todos los comercios que deberán dejar de aceptar efectivo. La Secretaría de Hacienda y Crédito Público tendrá que establecer los sectores y las actividades correspondientes mediante disposiciones específicas. Además, la normativa contempla el uso de efectivo ante determinadas contingencias que impidan realizar pagos electrónicos.
La transición hacia una economía más digital podría facilitar las operaciones, mejorar el registro de las transacciones y reducir ciertos riesgos relacionados con el manejo de dinero físico. No obstante, también plantea desafíos de inclusión financiera, privacidad, conectividad y seguridad.
El verdadero reto será conseguir que la tecnología facilite las compras sin dejar atrás a quienes todavía dependen del efectivo.