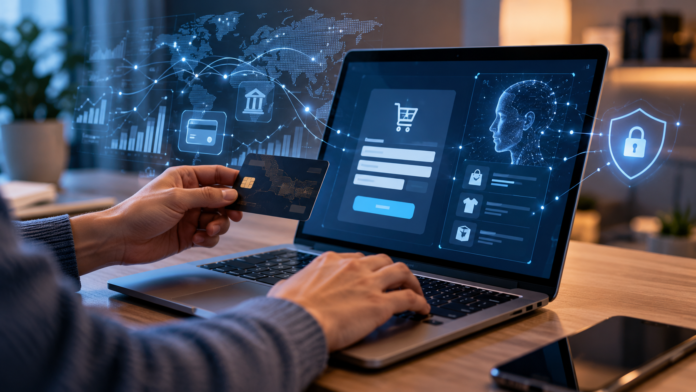
Un pago rechazado no siempre significa que una tarjeta carezca de fondos o que exista una actividad fraudulenta. En ocasiones, una transacción legítima puede bloquearse por controles de seguridad, problemas técnicos o dificultades en la comunicación entre los sistemas financieros. Para los comercios digitales, estos fallos pueden traducirse en ventas perdidas y clientes que abandonan sus compras.
Ante este desafío, la inteligencia artificial (IA) comienza a desempeñar un papel importante en el procesamiento de pagos. Mediante el análisis de datos y la automatización de decisiones, estas herramientas permiten identificar patrones, seleccionar proveedores de pago y detectar operaciones sospechosas, con el objetivo de mejorar la autorización de transacciones y reducir costos.
En México, empresas del sector fintech están apostando por este modelo para facilitar las operaciones digitales y ayudar a los negocios a gestionar pagos en distintos mercados sin tener que desarrollar una integración independiente para cada país.
¿Cómo utiliza la IA para reducir los pagos rechazados?
Los sistemas tradicionales de procesamiento de pagos suelen apoyarse en reglas y criterios establecidos para autorizar o bloquear transacciones. Aunque estas medidas son necesarias para prevenir fraudes, pueden generar rechazos de compras legítimas cuando no interpretan correctamente las características de una operación.
La inteligencia artificial permite analizar múltiples señales relacionadas con una transacción, como el historial de pagos, los patrones de compra y el comportamiento habitual de los usuarios. Con esta información, los modelos pueden identificar operaciones que se parecen a otras previamente aprobadas o detectar patrones asociados con actividades fraudulentas.
Otra herramienta es el enrutamiento inteligente de pagos, que permite seleccionar entre diferentes proveedores o procesadores según las características de cada operación. Si una ruta presenta dificultades, la plataforma puede buscar una alternativa disponible para intentar completar el pago.
Estas tecnologías no eliminan todos los rechazos, pero pueden ayudar a reducir los falsos positivos, es decir, las transacciones legítimas que se bloquean por error. También permiten analizar los resultados para mejorar las decisiones futuras.
Yuno apuesta por conectar más de mil métodos de pago
Uno de los desafíos del comercio electrónico internacional es la fragmentación de los medios de pago. Mientras algunos mercados utilizan principalmente tarjetas bancarias, otros dependen en mayor medida de billeteras digitales, transferencias y sistemas locales.
Esta diversidad complica las operaciones de las empresas que venden en distintos países, ya que cada mercado puede exigir integraciones, procesos y controles diferentes.
En entrevista con Publimetro, Walter Campos, gerente general de Yuno para Latinoamérica, explicó que la compañía desarrolló una plataforma que conecta más de mil métodos de pago en más de 190 países mediante una sola integración tecnológica.
La solución incorpora herramientas de inteligencia artificial para seleccionar proveedores, procesar transacciones y apoyar la prevención de fraudes. De esta manera, los comercios pueden concentrar parte de sus operaciones financieras en una misma plataforma, en lugar de gestionar por separado cada integración.
La empresa también anunció en agosto de 2026 una ronda de financiamiento Serie B por 45 millones de dólares, recursos que destinará al desarrollo tecnológico, nuevos productos basados en IA y la expansión de sus operaciones en Latinoamérica, Estados Unidos y otros mercados.
México, un mercado estratégico para los pagos digitales
El crecimiento del comercio electrónico y la diversidad de instrumentos financieros convierten a México en un mercado prioritario para las compañías que desarrollan infraestructura de pagos.
Para los comercios, ofrecer diferentes alternativas puede facilitar que los consumidores completen sus compras. Sin embargo, administrar tarjetas, billeteras digitales y otros métodos desde sistemas separados puede aumentar la complejidad operativa.
La orquestación de pagos busca resolver parte de este problema al conectar distintos proveedores y concentrar información sobre las transacciones. Además de facilitar la gestión, estas plataformas permiten revisar rechazos, detectar tendencias y evaluar el desempeño de los métodos de pago.
Según Campos, compañías internacionales como McDonald’s y Rappi utilizan soluciones de Yuno para concentrar información financiera y administrar operaciones comerciales desde una misma herramienta.
La adopción de estas tecnologías también responde a la necesidad de equilibrar dos objetivos: aumentar la autorización de pagos legítimos y mantener controles suficientes para evitar operaciones fraudulentas.
El reto de equilibrar seguridad y ventas
Reducir los pagos rechazados no consiste en aprobar automáticamente todas las transacciones. Un sistema que autoriza operaciones sin evaluar adecuadamente el riesgo podría facilitar fraudes, mientras que uno demasiado restrictivo puede impedir compras legítimas.
Por eso, las plataformas de pago deben encontrar un equilibrio entre la experiencia del consumidor, la seguridad y los costos de procesamiento.
Los modelos de aprendizaje automático pueden contribuir a esta tarea al analizar patrones y ajustar las decisiones según el contexto de cada operación. No obstante, sus resultados dependen de la calidad de los datos, la integración con los sistemas existentes y la supervisión de los controles de riesgo.
La implementación de inteligencia artificial tampoco garantiza que todos los pagos fallidos puedan recuperarse. Algunas operaciones requieren que el cliente actualice los datos de su tarjeta, autorice una compra o resuelva un problema directamente con su banco.
La tecnología puede facilitar la identificación de estas situaciones, pero su efectividad depende de la causa del rechazo y de las alternativas disponibles para solucionarlo.
Los agentes de IA podrían realizar compras digitales
La siguiente etapa de esta transformación podría ir más allá de optimizar los pagos que realizan las personas. De acuerdo con Campos, los agentes de inteligencia artificial podrían convertirse en herramientas capaces de buscar productos, seleccionar servicios y completar compras digitales con autorización de los usuarios.
Este escenario, conocido como comercio agéntico, supone que una persona pueda delegar ciertas tareas a un sistema automatizado. Por ejemplo, un agente podría buscar un producto que cumpla con determinadas condiciones, comparar opciones y realizar la compra dentro de los límites establecidos por su usuario.
Para que estas operaciones funcionen, los bancos, procesadores de pagos y comercios tendrán que adaptar sus sistemas de autenticación, autorización y prevención de fraude. También será necesario establecer mecanismos que permitan verificar que el agente cuenta con permiso para efectuar una transacción y que respeta las condiciones indicadas por la persona.
La incorporación de estos sistemas abre nuevas posibilidades para automatizar compras, pero también plantea desafíos relacionados con la seguridad, la privacidad y la responsabilidad ante operaciones no autorizadas.
La IA transforma la infraestructura financiera
La inteligencia artificial está modificando la manera en que las empresas procesan pagos, detectan riesgos y administran sus operaciones digitales. La combinación de análisis de datos, enrutamiento inteligente y herramientas de prevención de fraude busca reducir las pérdidas asociadas con transacciones fallidas y facilitar la expansión internacional de los comercios.
Para México, el crecimiento del comercio electrónico y la diversidad de métodos de pago representan una oportunidad para desarrollar soluciones que simplifiquen las operaciones financieras. Sin embargo, la adopción de estas tecnologías también exige sistemas confiables, datos de calidad y controles adecuados.
El siguiente paso será comprobar hasta qué punto estas herramientas pueden mejorar la experiencia de compra sin debilitar la seguridad. Mientras tanto, los agentes de IA comienzan a perfilar un futuro en el que las plataformas no solo procesarán pagos iniciados por personas, sino también transacciones realizadas por sistemas automatizados con su autorización.