La Cámara de Diputados aprobó una modificación a la Ley de Ingresos de la Federación 2027 que permitirá incorporar a grandes empresas al programa de regularización fiscal, mediante la eliminación del límite de ingresos de 300 millones de pesos establecido anteriormente.
La medida busca facilitar el pago de adeudos tributarios sin multas, recargos ni gastos de ejecución, aunque los contribuyentes deberán cubrir íntegramente los impuestos pendientes actualizados por inflación.
Grandes empresas podrán acceder a la regularización fiscal
La reforma elimina la restricción que impedía participar a contribuyentes con ingresos superiores a 300 millones de pesos durante 2025.
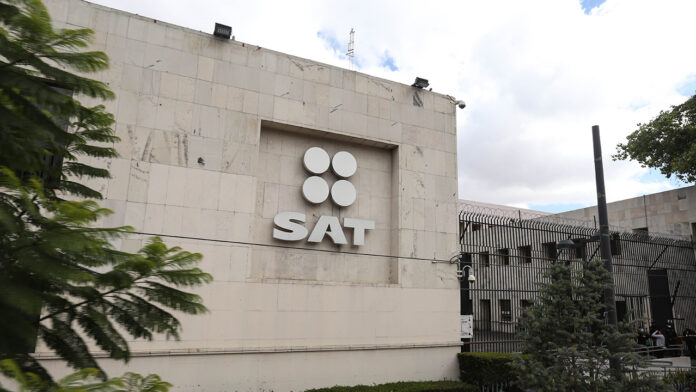
También suprime la exclusión de los asuntos gestionados por la Administración General de Grandes Contribuyentes del Servicio de Administración Tributaria (SAT).
El cambio fue impulsado mediante una reserva presentada por Ricardo Monreal, coordinador de Morena en la Cámara de Diputados.
¿Qué adeudos podrán regularizarse sin multas ni recargos?
El estímulo contempla eliminar multas, recargos y gastos de ejecución correspondientes a determinados créditos fiscales de ejercicios anteriores.
Sin embargo, no implica perdonar el impuesto principal, pues este deberá pagarse en su totalidad y actualizarse conforme a la inflación.
El especialista fiscal Domingo Ruiz López explicó que los recargos pueden representar entre 18% y 19% anual, por lo que su eliminación puede reducir considerablemente el costo de regularización.
Programa podría beneficiar a 30 millones de contribuyentes
Ricardo Monreal estimó que la ampliación podría beneficiar a cerca de 30 millones de contribuyentes, incluidos 2.5 millones de personas morales y aproximadamente 16 mil grandes contribuyentes.
El legislador recordó que el programa anterior permitió recaudar 6 mil 436 millones de pesos y benefició a 38 mil 399 contribuyentes.
La propuesta surgió después de conversaciones entre el Gobierno federal y empresarios del Consejo Coordinador Empresarial.
Cambios todavía requieren aprobación del Senado
La modificación corresponde al artículo Vigésimo Primero Transitorio de la Ley de Ingresos 2027 y no representa una reforma a la Ley del ISR.
Para entrar en vigor, deberá completar el proceso legislativo correspondiente en el Senado de la República.